Sokan abban bíznak, hogy ha banki tartozásuk elévül, automatikusan lekerülnek a negatív KHR-listáról, korábbi nevén BAR-listáról. Ez azonban nem így működik. A KHR-adatok törlésének külön szabályai vannak, és nem mindegy, hogy a tartozást teljes egészében visszafizették, egyezséggel rendezték, vagy továbbra is fennáll.
A Központi Hitelinformációs Rendszer (KHR) működését a 2011. évi CXXII. törvény szabályozza. A következőkben a természetes személyek késedelmes fizetéséhez kapcsolódó negatív mulasztási adatokra összpontosítunk.
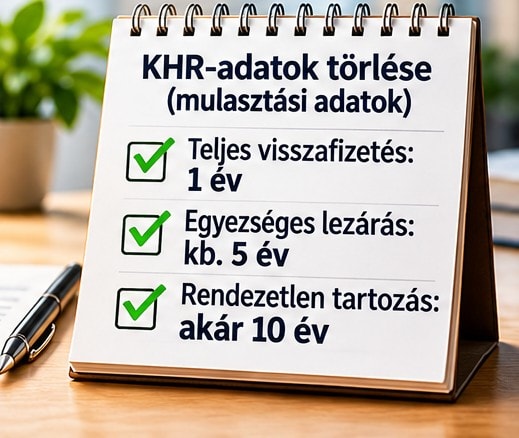
1. Teljes visszafizetés: általában 1 év
Ha az adós a nyilvántartott késedelmes tartozását teljesíti, a KHR-törvény 8. § (4) bekezdése alapján az érintett mulasztási adatokat a teljesítéstől számított egy év elteltével törlik.
Példa: ha a késedelmes tartozást 2026. november 15-én teljes egészében megfizetik, az egyéves megőrzési idő 2027. november 15-én telik le. A konkrét adatkezelésnél a nyilvántartásban rögzített teljesítési időpont az irányadó.
2. Kedvezményes egyezség, részbeni elengedés: nem feltétlenül 1 év
Gyakori, hogy a követeléskezelő az eredeti tartozásnál alacsonyabb összeg megfizetéséért cserébe elengedi a fennmaradó részt. Az ilyen egyezség nem feltétlenül minősül teljes visszafizetésnek a KHR-adatkezelés szempontjából.
Az egyezséges, veszteséggel történő lezárásoknál az ötéves adatmegőrzés merülhet fel. A pontos időtartam megállapításához ellenőrizni kell az egyezség tartalmát, a megszűnés jogcímét és a KHR-be továbbított adatokat.
Példa: egy 6 millió forintos követelést a jogosult 2 millió forint megfizetése ellenében lezár. Ebből önmagában még nem következik, hogy az adós negatív KHR-adatait egy év múlva törölni kell.
Egyezségkötés előtt ezért célszerű írásban tisztázni a követeléskezelővel a KHR-adatszolgáltatás várható módját is.
3. Fennálló, rendezetlen tartozás: akár 10 év
Ha a KHR-be továbbított késedelmes tartozás továbbra is fennáll, a törvény speciális adatkezelési szabályai alapján a negatív mulasztási adat az eredeti adatátadástól számítva akár tíz évig is szerepelhet a rendszerben.
A pontos törlési időpont kiszámításához az eredeti adatátadás időpontját és a tartozás későbbi sorsát is ismerni kell.
4. Elévült a tartozásom. Akkor törölnek a KHR-listáról?
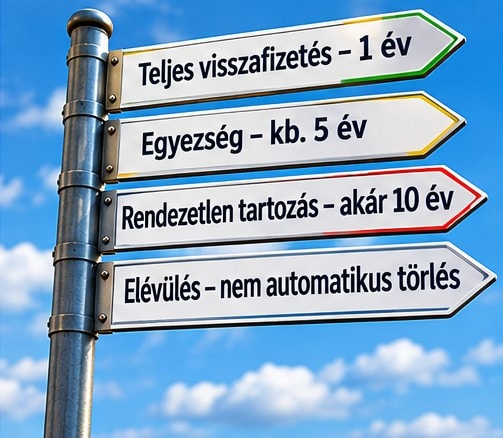
Nem automatikusan. A polgári jogi elévülés és a negatív KHR-adatok törlése két különböző jogi kérdés. Az elévülés főszabály szerint a követelés bírósági úton való érvényesíthetőségét érinti; a KHR-adatok megőrzését külön törvény szabályozza.
Ezért az elévülésre hivatkozás önmagában nem egyenlő a tartozás megfizetésével, és nem eredményez azonnali KHR-törlést. Az elévülés ugyanakkor az adósságrendezési lehetőségek vizsgálatánál jelentős szempont lehet.
5. Mi történik, ha jogellenesen kerültem a KHR-be?
Ha egy referenciaadat jogellenesen szerepel a rendszerben, annak helyesbítése vagy törlése kérhető. A jogellenesen nyilvántartott adat törlését a KHR-törvény is előírja.
A negatív mulasztási adatok átadásának feltételeit különösen a törvény 11. §-a szabályozza. Ha az adós vitatja az adatátadás jogszerűségét, kifogást nyújthat be, és a törvényi feltételek fennállása esetén bírósághoz is fordulhat.
6. Hogyan ellenőrizhetem a rólam tárolt KHR-adatokat?
Első lépésként érdemes Saját Hiteljelentést igényelni. Ebből megismerhetők a nyilvántartott szerződések, a mulasztási adatok és az adatszolgáltató pénzügyi intézmények. A jelentés alapján célzottan vizsgálható, hogy indokolt-e a nyilvántartott adatok helyesbítése vagy törlése.
Összefoglaló: mikor törölnek a negatív KHR-listáról?
| A tartozás helyzete | Jellemző szabály |
|---|---|
| Teljes egészében rendezett késedelmes tartozás | 1 év a teljesítéstől |
| Kedvezményes egyezség, részbeni elengedés | Gyakran 5 év; a lezárás módjától függ |
| Fennálló, rendezetlen tartozás | Akár 10 év az adatátadástól |
| Jogellenes adatkezelés | Helyesbítés vagy törlés kérhető |
| Elévült követelés | Az elévülés önmagában nem jár automatikus törléssel |
Ne kössön egyezséget a következmények ismerete nélkül!
Egy régi banki tartozás rendezése előtt érdemes megvizsgálni, hogy a követelés jogszerű-e, esetleg elévült-e, milyen egyezségi lehetőségek vannak, és a választott megoldás hogyan érintheti a KHR-státuszt.
A Banki Hitelkárosultak Irodája segít áttekinteni az adósságrendezés lehetséges útjait, szükség esetén együttműködő jogi szakemberek bevonásával.
Ismerje meg szolgáltatásainkat és díjszabásunkat!
Jogszabályi háttér: 2011. évi CXXII. törvény a központi hitelinformációs rendszerről, különösen 8. és 11. §. A cikk általános tájékoztatás; egyedi ügyben a KHR-jelentés és az iratok alapján kell vizsgálódni.